Mostra sommario Nascondi sommario
- Un bilancio record, ma a due velocità
- Cantieristica: valore e internazionalizzazione
- Numeri chiave in breve
- Superyacht: il vantaggio competitivo italiano
- Occupazione e competenze: una sfida aperta
- Distretti produttivi e rete dei fornitori
- Componentistica e accessori: un mercato maturo
- Innovazione, sostenibilità e rischi per la crescita
- Conclusione: leadership consolidata, obiettivi selettivi
Il settore della nautica da diporto italiana chiude il 2025 con un nuovo primato di fatturato, ma non è una crescita omogenea: il boom è guidato soprattutto dall’alto di gamma e dall’export, mentre i segmenti più piccoli mostrano segnali di affaticamento. Questo equilibrio instabile ha effetti concreti su occupazione, produzione e strategie dei cantieri nei prossimi mesi.
Un bilancio record, ma a due velocità
Secondo l’ultimo rapporto presentato a Genova durante il Boating Economic Forecast, il giro d’affari complessivo del comparto ha raggiunto i 8,72 miliardi di euro, in aumento dell’1,4% rispetto al 2024. Il dato conferma il ruolo centrale della nautica nella manifattura italiana, ma rivela una domanda sempre più selettiva: la fascia alta continua a performare molto bene, mentre la piccola nautica è più esposta alle difficoltà dei consumi.
Dietro il numero complessivo si nascondono dinamiche molto diverse: grandi yacht e prodotti di pregio mantengono la spinta internazionale, ma per barche più piccole e accessori la ripresa è più lenta e sensibile alle condizioni macroeconomiche.
Petrolio in frenata, Opec rivede le stime globali: calano i consumi in Cina
Breakbulk Italy a Venezia 23 ottobre: agenda chiusa e quasi 300 partecipanti
Cantieristica: valore e internazionalizzazione
La componente più rilevante rimane la cantieristica, con un valore della produzione attorno ai 5,47 miliardi di euro e una crescita dell’0,5%. All’interno di questo comparto si osserva una netta polarizzazione:
- Le unità entrobordo mostrano una dinamica positiva (+1,3%).
- I segmenti legati alla piccola nautica — come fuoribordo, gommoni e vela — evidenziano maggiori difficoltà.
Gran parte della resilienza dei cantieri italiani deriva dall’orientamento verso i mercati esteri: nel 2025 circa il 90% della produzione cantieristica è destinato all’export, per un valore complessivo di 4,4 miliardi di euro (+2,6%). L’Italia vale quindi il 21,3% delle esportazioni mondiali nel settore.
Numeri chiave in breve
- Fatturato totale: 8,72 miliardi di euro (+1,4%).
- Cantieristica: 5,47 miliardi (+0,5%).
- Export cantieristica: 4,4 miliardi (+2,6%), 90% della produzione.
- Superyacht ordinati: 568 unità, il 52% del mercato globale.
- Accessori ed equipaggiamenti: 2,03 miliardi di euro (produzione nazionale 1,54 mld; 47% all’export).
- Occupazione diretta: 32.420 addetti (+3%); filiera totale ~170.000.
- Contributo al PIL: 7,51 miliardi di euro (3,32‰).
Superyacht: il vantaggio competitivo italiano
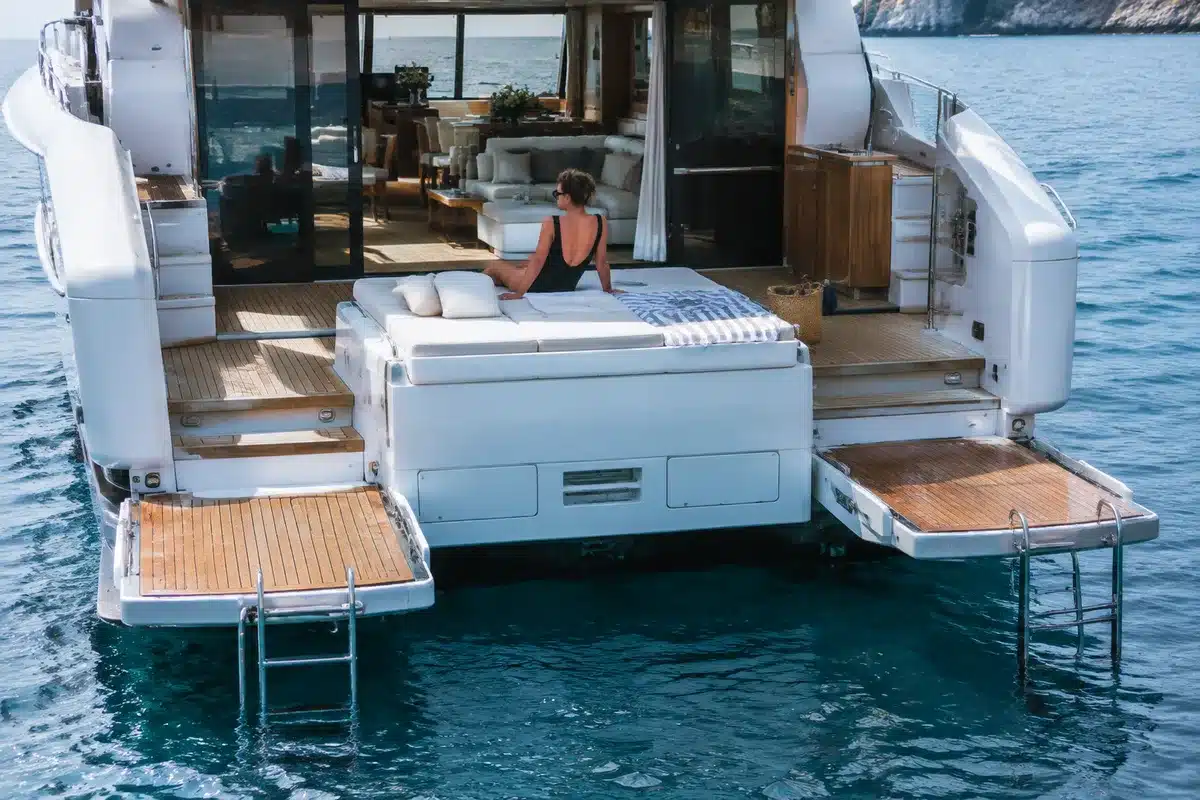
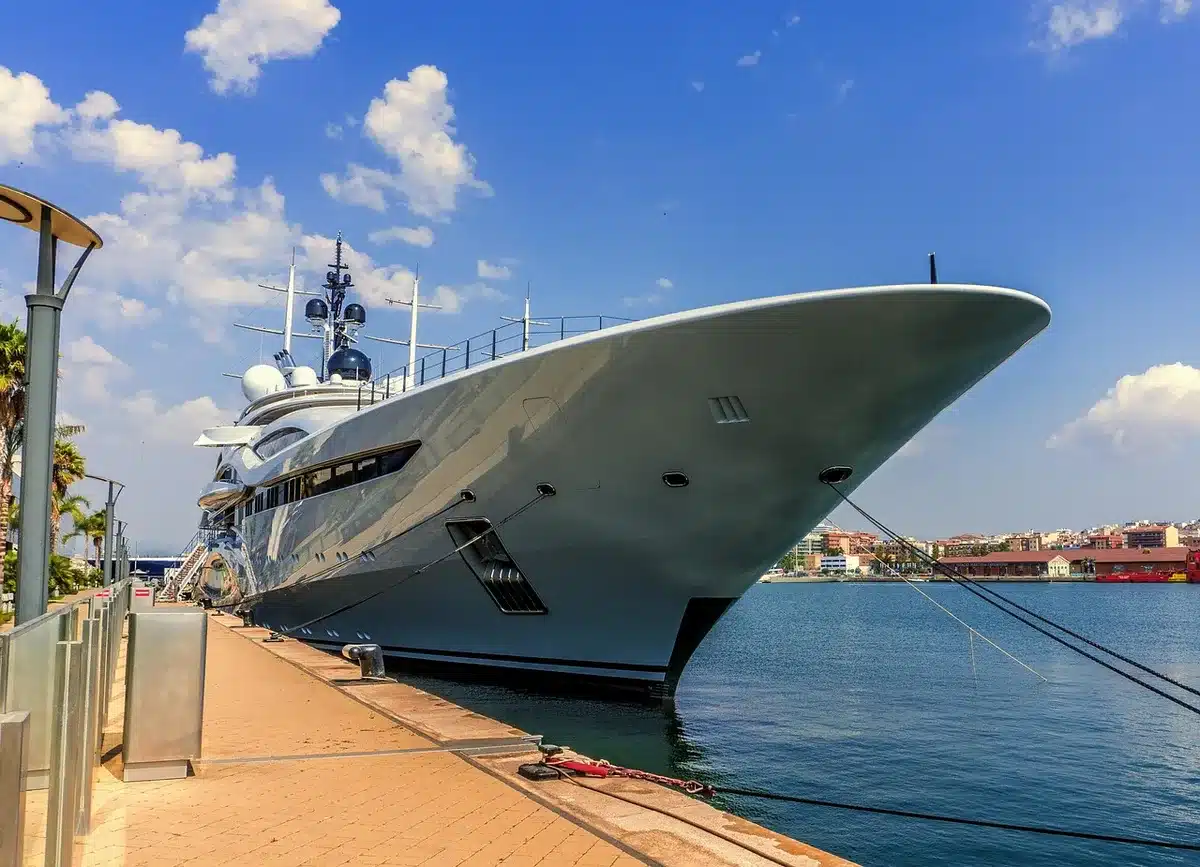
Nel segmento dei superyacht l’Italia conserva una posizione dominante: oltre metà degli ordini mondiali (568 unità, circa il 52%) è affidata a cantieri italiani. Questo primato non dipende solo dalle dimensioni delle imprese, ma dall’esistenza di una filiera complessa e integrata — architettura navale, interior design, impiantistica specializzata, falegnameria d’eccellenza — capace di realizzare progetti altamente personalizzati.
Occupazione e competenze: una sfida aperta
Il settore continua a generare lavoro: nel 2025 gli addetti diretti sono saliti a 32.420, un aumento del 3%. Se si considera l’intera filiera, il numero sale a circa 170.000 persone.
La crescente domanda di professionalità tecniche — progettisti, tecnici di impianti, carpentieri specializzati, elettrauto nautici — mette però sotto pressione la capacità del sistema formativo e produttivo di reperire e trattenere figure qualificate. L’incremento dell’occupazione segnala opportunità, ma anche la necessità di investimenti mirati in formazione.
Distretti produttivi e rete dei fornitori
La produzione è fortemente concentrata: quasi il 90% del fatturato cantieristico è localizzato in cinque poli principali, con l’area tra Liguria e Toscana che da sola copre oltre la metà del valore complessivo. Questa concentrazione favorisce la collaborazione tra cantieri e fornitori e facilita la gestione di grandi progetti, ma crea anche dipendenze territoriali.
Per i grandi yacht il rapporto fra cantiere e territorio è fondamentale: spesso decine o centinaia di fornitori locali intervengono in sequenza per assemblare componenti altamente specializzati.
Componentistica e accessori: un mercato maturo
L’industria degli accessori e degli equipaggiamenti conferma la sua importanza con un fatturato di circa 2,03 miliardi di euro (+0,4%). La produzione nazionale raggiunge i 1,54 miliardi e quasi la metà viene venduta all’estero (47%), segno che anche la componentistica italiana ha costruito un solido posizionamento internazionale.
Innovazione, sostenibilità e rischi per la crescita
Per mantenere la leadership, i cantieri italiani puntano su nuovi materiali, soluzioni di propulsione più efficienti, elettrificazione parziale e integrazione di elettronica e automazione di bordo. La sostenibilità energetica e la riduzione dell’impatto ambientale sono ormai elementi richiesti dal mercato e incidono su progettazione e refit.
Tuttavia, la transizione tecnologica richiede investimenti importanti e personale qualificato: il vero rischio non è tanto la mancanza di domanda per i prodotti di punta, quanto la capacità del sistema di accompagnare l’innovazione con competenze e catene di fornitura adeguate.
Conclusione: leadership consolidata, obiettivi selettivi
Il record del 2025 conferma che la nautica italiana resta un’eccellenza internazionale, soprattutto nei segmenti medio-alti e nei superyacht. Ma il settore si muove ormai in un mercato più selettivo, dove la sostenibilità dei risultati dipenderà dalla capacità dei cantieri e dei fornitori di innovare, formare competenze e consolidare reti di export resilienti.