Mostra sommario Nascondi sommario
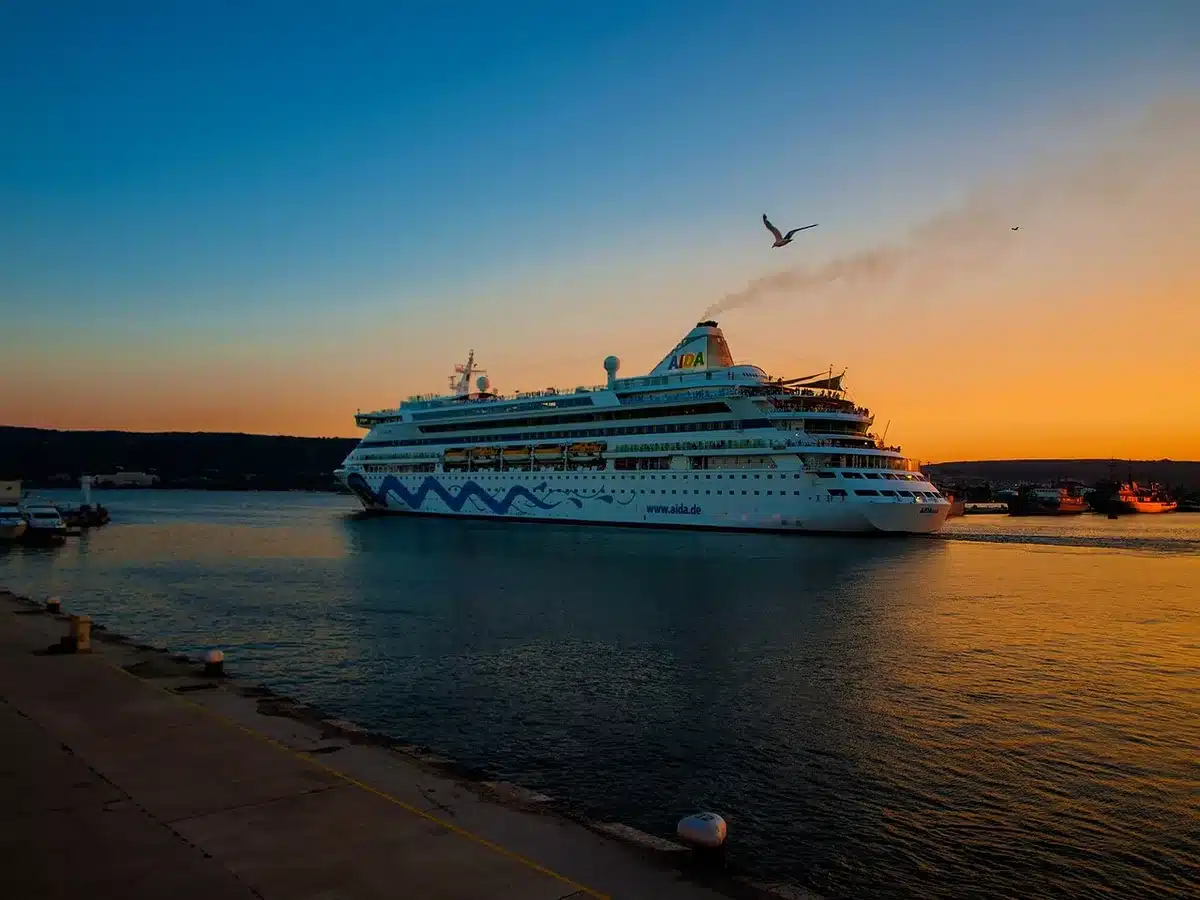
I conti del terzo trimestre 2026 di Norwegian Cruise Line Holdings mostrano segnali di ripresa: l’utile per azione rettificato ha superato le attese e l’occupazione delle navi è salita oltre il 100%. Tuttavia, gli analisti riconoscono progressi solo iniziali e mantengono un atteggiamento prudente, alla luce di debito elevato e costi energetici ancora rilevanti.
La lettura delle banche d’affari
Jefferies, Susquehanna e BNP Paribas valutano i risultati come un passo nella giusta direzione ma non abbastanza per cambiare il giudizio complessivo sul titolo: tutte e tre mantengono un rating **neutral**. I target price restano moderati — tra 15 e 17 dollari — segnalando fiducia contenuta nella capacità dell’azienda di tradurre il miglioramento operativo in stabilità finanziaria duratura.
Secondo gli analisti, i dati forniscono supporto al titolo nel breve termine ma non cancellano i rischi legati all’elevata leva e alla volatilità dei costi del carburante, elementi che possono comprimere i margini e complicare il piano di riduzione del debito.
Mitsubishi Logistics accelera sul multimodale: acquisizione da 780 milioni spinge mare e aereo
Cantieri fermi a Bettolo, Ronco Canepa e Sestri Ponente: diga di Vado slitta per carenza di risorse
- EPS rettificato: 1,12 USD (sopra guidance e consenso)
- Net yield (a parità di valuta): -6,7% (meglio delle stime)
- Occupazione: 106,5% (spinta dalla domanda last‑minute)
- Ricavi a bordo: +13%
- Target price degli analisti: Jefferies 17 USD, Susquehanna 16 USD, BNP Paribas 15 USD (tutti neutral)
Numeri chiave e segnali operativi
Il calo del net yield è stato meno accentuato di quanto previsto dalla società e dal mercato, un segnale che la pressione sui ricavi unitari è contenuta rispetto a scenari più pessimisti. Il dato sull’occupazione — oltre il 100% — riflette un’alta saturazione delle cabine, favorita da una domanda last‑minute particolarmente robusta.
La crescita dei ricavi a bordo del 13% indica che i passeggeri stanno spendendo di più durante le crociere, contribuendo a migliorare i margini operativi nonostante il calo dei prezzi medi per passeggero. Restano però nodi strutturali: il peso del debito e i costi finanziari stanno erodendo l’utile operativo disponibile per ridurre l’indebitamento.
Jefferies e Susquehanna hanno aggiornato al ribasso le previsioni per il 2027, citando in particolare un aumento degli oneri finanziari e del costo del carburante. I dati di copertura sugli approvvigionamenti energetici sono parziali: per il 2027 la protezione è stimata intorno al 42%, lasciando esposti i margini a future oscillazioni del prezzo del bunker.
Rischi finanziari e implicazioni per gli investitori
Una leva finanziaria superiore a sei volte fino alla fine del 2027 rende la compagnia più sensibile a variazioni dei tassi d’interesse e dei costi di rifinanziamento. Questo scenario limita la flessibilità del gruppo e aumenta la probabilità che eventuali shock esterni — aumento del carburante, rallentamenti nelle prenotazioni — pesino subito sui risultati.
Per gli investitori, la lettura è chiara: numeri trimestrali positivi danno supporto, ma non eliminano il rischio di volatilità futura. La strategia di ripagamento del debito e la capacità di coprire i costi energetici saranno variabili decisive nei prossimi trimestri.
Da tenere d’occhio nei prossimi mesi
- aggiornamenti sulla copertura del carburante per il 2027 e oltre;
- andamento delle prenotazioni e mix tariffario per le stagioni successive;
- misure concrete di riduzione del debito e loro tempistiche;
- eventuali revisioni della guidance 2027 da parte della società.
In sintesi, i risultati trimestrali confermano un miglioramento operativo reale ma non cancellano i vincoli finanziari che mantengono un profilo di rischio elevato per Norwegian Cruise Line Holdings. Nei prossimi report gli investitori cercheranno segnali più netti sulla sostenibilità del recupero e sulla gestione del debito.