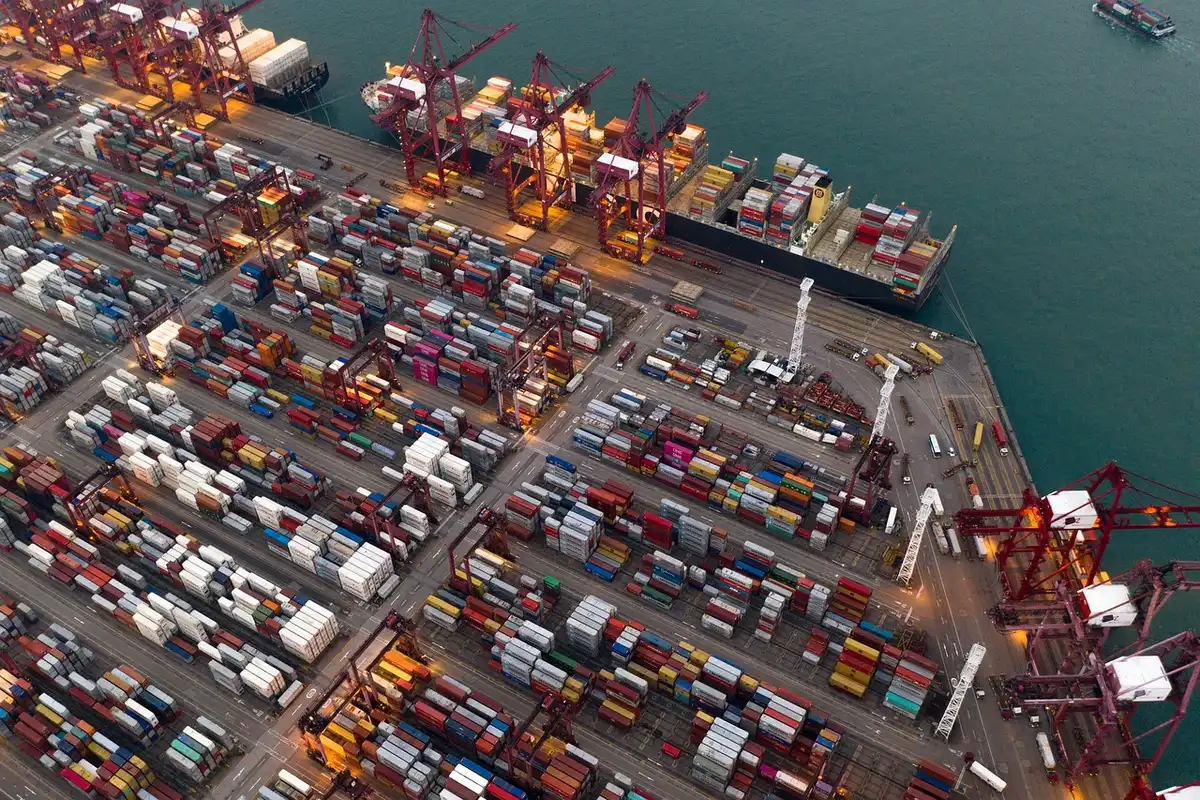
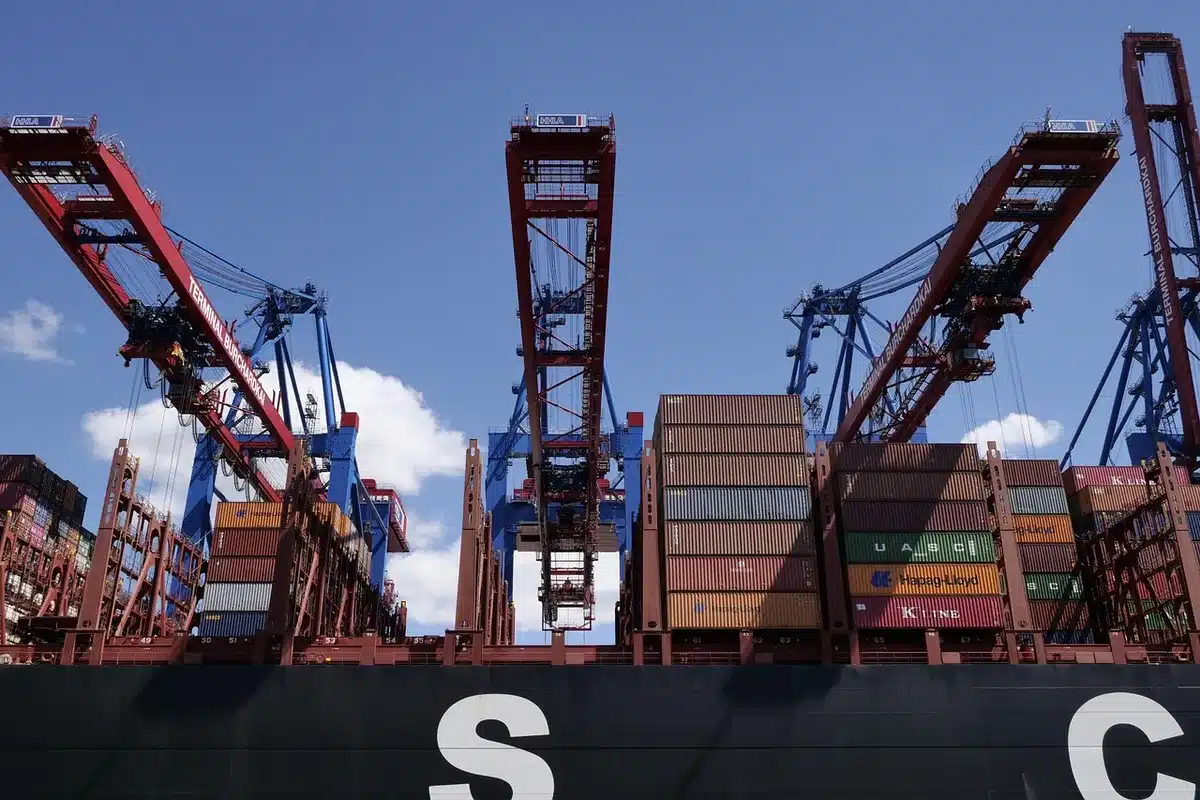
La ripresa della congestione nei porti torna a incidere sulle catene globali delle merci e mette sotto pressione operatori e imprese. Dopo la critica pubblica del Ceo di Maersk, Vincent Clerc, che ha imputato il problema a investimenti insufficienti degli scali, l’analisi di Drewry dipinge una realtà più sfaccettata: alla radice ci sarebbe una carenza di buffer capacity e un uso sempre più spinto delle infrastrutture.
Clerc aveva sollevato il tema durante la presentazione finanziaria del 13 agosto, attribuendo in larga parte ai terminal la responsabilità della criticità, richiamando investimenti modesti dopo la crisi del 2009.
Congestione portuale: armatori e terminal sotto accusa, ritardi e rincari per imprese e consumatori
Solaris 55 rivoluziona la navigazione: accessibile e senza barriere
Drewry ha invece esaminato il fenomeno su nove grandi porti mondiali — Amburgo, Bremerhaven, Anversa, Rotterdam, Jawaharlal Nehru (Nhava Sheva), Qingdao, Shanghai, Singapore e Santos — arrivando a conclusioni diverse.
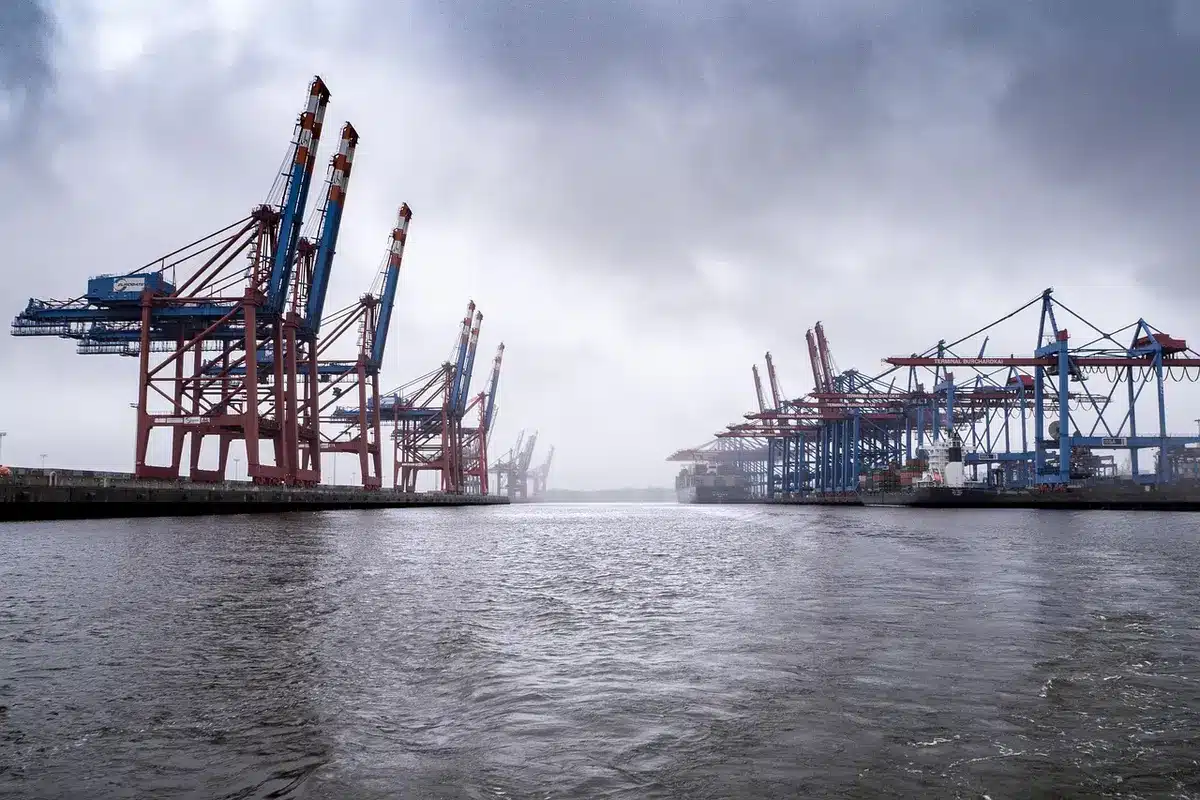
Secondo la società di consulenza, la capacità negli scali è effettivamente aumentata tra il 2019 e il 2026, ma non alla stessa velocità dei volumi: la capacità è cresciuta del 21% mentre i traffici sono saliti del 28%. Il risultato è una pressione crescente sull’infrastruttura, non tanto la totale assenza di nuovi investimenti.
L’elemento chiave è che né i terminal né le compagnie hanno mantenuto una quota consistente di capacità inutilizzata pensata come cuscinetto. Operazioni ottimizzate per massimizzare il rendimento hanno ridotto al minimo gli spazi di resilienza utili ad assorbire shock come eventi meteo, picchi di domanda o ritardi a catena.
I numeri recenti mettono in chiaro il deterioramento delle performance operative:
- Puntualità delle navi: secondo Drewry la percentuale di arrivi puntuali è scesa al 33% a luglio, con un calo del 5% rispetto al mese precedente.
- Tempo medio di attesa in rada: ad agosto la media è stata di 1,63 giorni, +11% rispetto a luglio; in Cina sono stati registrati picchi fino a 3,6 giorni nella prima settimana del mese a causa dei tifoni.
- Trend dal 2019: nei primi sette mesi dell’anno l’attesa media delle navi è quasi raddoppiata rispetto ai livelli pre-pandemia.
Importante: non è principalmente l’efficienza delle operazioni di banchina a creare i colli di bottiglia, ma la saturazione complessiva delle strutture. Drewry fa notare che un terminal con un tasso di utilizzo degli ormeggi del 90% impiega circa una settimana per assorbire gli effetti di un’interruzione di un solo giorno, mentre uno che opera al 75% riesce a riprendersi in due giorni.
Le compagnie di navigazione non sono estranee al problema. Strategie come i blank sailings o partenze variabili, adottate per massimizzare i rendimenti, finiscono spesso per generare flussi irregolari e picchi di traffico che aggravano la congestione portuale.
Dal punto di vista finanziario, appare difficile aspettarsi che un singolo operatore terminalistico investa da solo nella creazione di capacità reserve; la soluzione richiede strumenti condivisi e modelli di finanziamento diversi.
Conseguenze pratiche e immediate:
- Per gli spedizionieri: maggior rischio di ritardi e costi imprevisti.
- Per i rivenditori: possibili rotture di stock e pressioni sui tempi di rifornimento stagionali.
- Per i vettori: gestione più complessa delle rotte e ricorso a misure di corto termine che possono amplificare le oscillazioni.
- Per i porti: necessità di ripensare la pianificazione degli spazi e i modelli tariffari.
- Per le autorità pubbliche: crescente bisogno di coordinamento per incentivare investimenti strutturali e resilienza.
Per limitare l’impatto di queste fragilità servono interventi coordinati: meccanismi di cofinanziamento tra operatori e istituzioni, politiche che premiano la capacità di resilienza oltre al mero rendimento operativo, e pratiche di pianificazione capaci di mitigare i picchi di domanda. Nel breve periodo, preparazione meteorologica e gestione degli orari possono attenuare alcune criticità; nel medio-lungo termine, però, la sfida resta creare spazio operativo che non venga sacrificato sull’altare dell’efficienza immediata.