
Mostra sommario Nascondi sommario
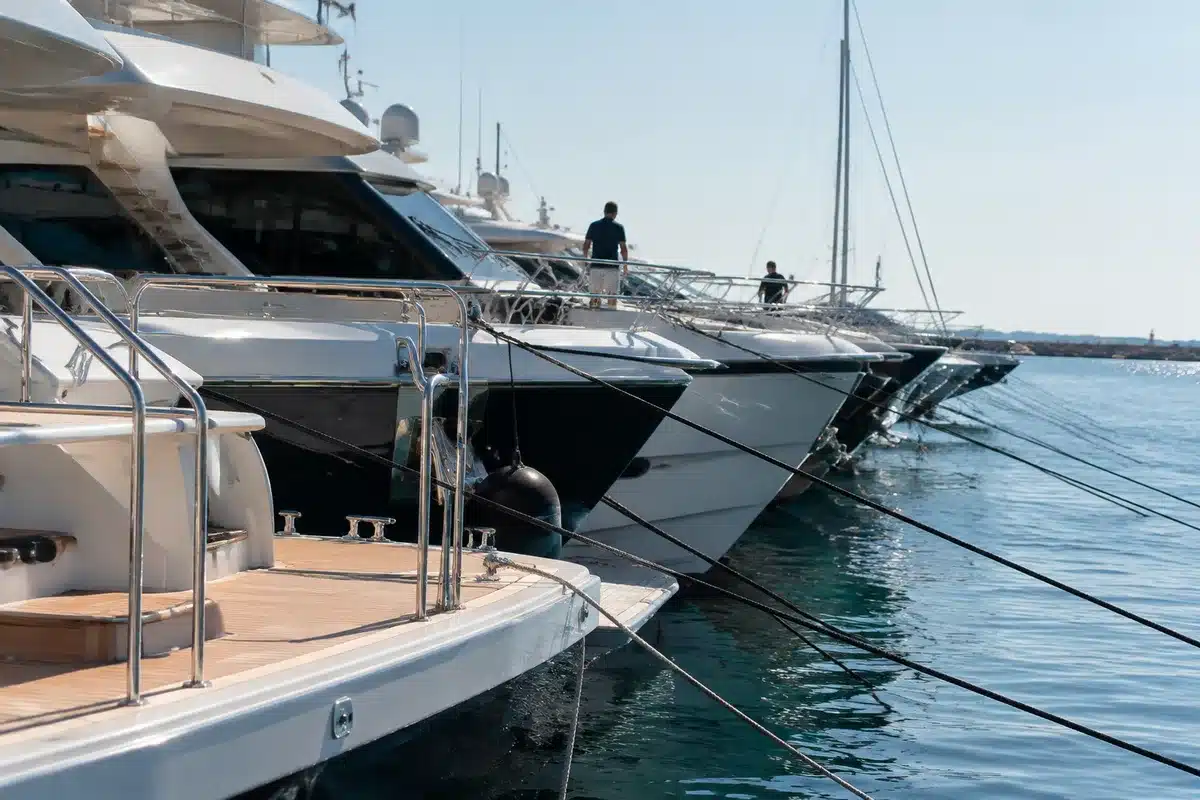
I dati presentati al Cannes Yachting Festival 2026 tracciano una svolta: la presenza dei superyacht in Sardegna cresce non solo in volume ma si distribuisce oltre la tradizionale Costa Smeralda, trasformando un fenomeno turistico in una potenziale leva industriale e d’investimento per l’isola.
Afflusso estivo e diffusione territoriale
Tra giugno e agosto 2026 sono stati rilevati 3.176 superyacht unici oltre i 24 metri, un livello superiore sia al 2025 sia al 2024 (rispettivamente circa 2.888 e 2.495 unità). Il dato trimestrale mostra dunque un aumento significativo: quasi il 10% rispetto al 2025 e oltre il 25% rispetto al 2024.
Container: caos nei porti, ritardi e rincari che colpiscono i consumatori
Salerno design week porta in porto il design nautico: anteprime e progetti

A livello mensile emerge la reale intensità della stagione: 1.139 MMSI unici a giugno, 1.870 a luglio e 2.039 ad agosto. Rispetto al 2024 il confronto è netto: giugno cresce di oltre il 38%, luglio di circa il 30% e agosto di oltre il 25%.
La concentrazione rimane elevata nella Costa Smeralda — con Cala di Volpe, Pevero e Porto Cervo tra i poli principali — ma i rilevamenti segnalano un’espansione verso il golfo di Arzachena, Cannigione, il golfo di Olbia, Golfo Aranci e l’area marina Tavolara–San Teodoro.
Alcuni numeri per area (MMSI unici registrati nel 2026):
- La Maddalena: 2.866
- Costa Smeralda: 2.581
- Porto Rotondo: 2.285
- Santa Teresa / Bocche di Bonifacio: 1.872
Le aree storicamente minori mostrano tassi di crescita rilevanti: Cannigione segna circa +19% sul 2025, Olbia +16% e Tavolara +13%. Sul confronto con il 2024, Olbia e Tavolara crescono entrambe di quasi il 49% e Cannigione del 42%. I conteggi non sono sommabili, poiché uno stesso yacht può apparire in più zone e comprendono sia soste sia transiti.
Composizione della flotta e cantieristica
Lo studio ha approfondito 291 dei 3.176 yacht identificati (circa il 9,2% del totale), ricostruendo quando possibile dimensioni, cantiere, valore stimato e Paese associato al proprietario. Le informazioni AIS sono state acquisite dalla Direzione marittima del Nord Sardegna tramite il sistema Pelagus.

La presenza dell’industria cantieristica italiana è netta: 106 degli yacht profilati (36,4%) provengono da cantieri italiani. Seguono Paesi Bassi (94 unità, 32,3%) e Germania (33 unità, 11,3%); insieme questi tre Paesi coprono oltre l’80% del campione.
I marchi italiani più ricorrenti includono Benetti (25 unità) e Perini Navi (14), mentre Baglietto, Codecasa e Sanlorenzo compaiono con sette esemplari ciascuno. Completano la lista altri costruttori di rilievo nazionale.
La flotta osservata è composta da imbarcazioni di grande dimensione: la lunghezza media è di 61,7 metri, la mediana 57 metri. La fascia 40–59 metri è la più numerosa (123 yacht, 42,3% del campione); un ulteriore 34% si colloca tra 60 e 89 metri. Complessivamente l’88% delle unità supera i 40 metri e 34 yacht superano i 90 metri, inclusi nove gigayacht di almeno 120 metri.
Valore economico e distribuzione della ricchezza
Per 288 dei 291 yacht è stata ricostruita una stima pubblica del valore: il totale minimo raggiunge circa 19,2 miliardi di dollari. La media per unità si attesta intorno a 66,8 milioni e la mediana a 30 milioni.
Un piccolo gruppo di imbarcazioni di altissimo valore concentra una quota molto rilevante del patrimonio: 56 yacht stimati oltre i 100 milioni di dollari rappresentano il 19,4% delle unità valorizzate ma detengono oltre 11,8 miliardi, più del 61% del valore complessivo.
Per quanto riguarda il Paese pubblicamente associato al proprietario, gli Stati Uniti guidano la classifica con 53 yacht (18,2%), seguiti da Italia, Regno Unito, Germania e Paesi Bassi. Lo studio sottolinea che si tratta del Paese collegato all’armatore, non della bandiera o della sede di registrazione dell’imbarcazione.
Dalla presenza turistica alle opportunità industriali
Il passaggio più innovativo dell’analisi è l’interpretazione della presenza degli yacht come un indicatore di opportunità produttive. Per la prima volta il Centro Studi ha ricostruito i settori economici legati ai proprietari: finanza e investimenti rappresentano il 14,4% del campione (42 MMSI), mentre l’industria manifatturiera è al 12% (35 yacht). Seguono moda e lusso, immobiliare, commercio, attività diversificate e tecnologia.
La strategia regionale punta a trasformare il passaggio stagionale in ricadute permanenti: porti, cantieri, refit e servizi restano il nucleo della filiera, ma l’obiettivo è mettere in relazione il traffico nautico con il resto del tessuto produttivo sardo per attrarre investimenti e occupazione qualificata.
Un esempio pratico presentato a Cannes riguarda la collaborazione tra Cipnes Gallura e il Politecnico di Milano: il progetto mira a realizzare in Sardegna una piattaforma per la produzione di biometanolo a partire da biogas e risorse dell’economia circolare, con l’ambizione di creare una filiera locale di carburanti rinnovabili per la nautica.
Non è più soltanto una questione di presenze estive: i 3.176 yacht del trimestre descrivono una domanda internazionale consolidata. La sfida successiva è costruire infrastrutture, competenze e servizi che trasformino la Sardegna da meta nautica stagionale a un sistema industriale del mare stabile e integrato.
- Totale yacht (giu‑ago 2026): 3.176 unici
- Picco mensile (agosto 2026): 2.039 MMSI unici
- Campione analizzato: 291 yacht (9,2% del totale)
- Valore stimato (288 unità): ≥ 19,2 mld $
- Settori proprietari più frequenti: finanza, manifattura, moda/lusso
- Obiettivo strategico: integrare traffico nautico con filiere locali, refit, cantieristica e carburanti rinnovabili